简体中文


- 市场洞察
如何在债市成功突围?
 2026.11.11
我们预期明年2季度美国通胀压力将开始减弱,主因关税和油价的效应将遂步消退。美联储政策利率仍将High for Longer,但不会实施非常积极的紧缩措施。
债市逆转年初趋势
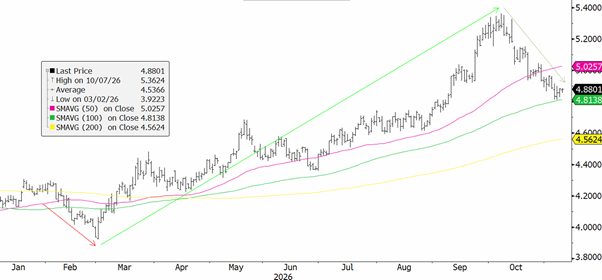
今年初,市场预期美联储年内具有降息空间,10年期公债收益率从年初4.17%下跌至2月末的3.94%。但是,美国对伊朗发动军事行动后,油价显著攀升,市场对美联储的利率决策预期发生逆转,从降息转至升息,10年期公债收益率即从3.94%逐步上涨至目前4.88%(年内高点:5.36%),利率风险为债市添加压力。美联储在9月加息25基点后,市场仍然预测年内将再度升息,而明年仍存在紧缩空间,预期央行1季度将加息25基点。如此,美联储在未来6个月将可能加息50基点。市场对美联储利率政策从降息逆转至加息,并自今年8月进一步提升央行的加息预期,导致债市承压,特别是长久期部分。20年期以上的美国公债ETF(TLT US)自年初以来下跌2.3%,但1-3年的短久期部分(SHY US)则表现稳定(+1.5%),主因其利率敏感度较低。
图表1:美国10年期公债收益率逆转2026年初趋势
资料来源:彭博
长端债风险回报比缺乏吸引力
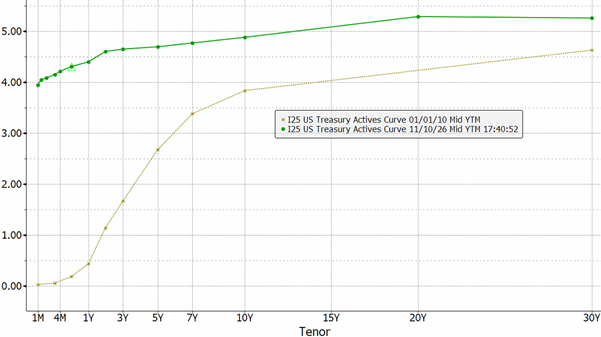
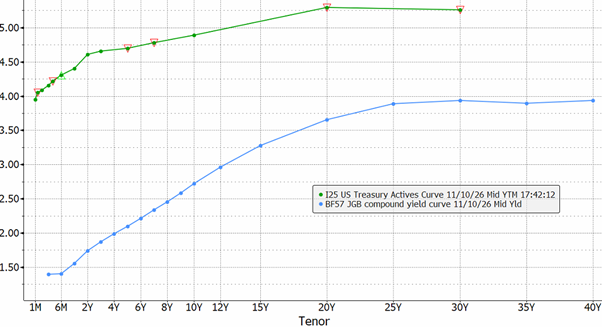
久期部分,我们建议投资人在固定收益的配置偏重浮息和短端债券(1-3年),并可适度考虑中端部分(3-10年)。我们对长端久期债券目前维持谨慎的投资观点,主因美国公债收益率曲线仍然非常平坦(图表2和3),长端债的风险回报比缺乏吸引力。为妥善管理债券到期的再投资成本(reinvestment cost),我们建投资人可以考虑把债券组合的20-40%配置在中端久期,主因市场目前对美联储政策利率趋势的评断存在明显分歧。
图表2:美债公债收益率曲线(目前(绿线)vs 2010年1月1日(黄线))
资料来源:彭博
图表3:美债公债收益率曲线(绿线)vs日本公债收益率曲线(蓝线)
资料来源:彭博
市场对利率决策存在分歧
期货市场反映美联储将在12月加息25基点后,明年3月再度升息25基点。但美联储点阵图预示年内加息1次,明年利率将维持不变。高盛则预期关税和能源价格对美国通胀的影响已经分别在今年4月和5月到达峰值,推升价格的威胁将遂步消退(图表4),而Core PCE(核心个人消费开支)通胀在今年5月已达本轮周期的顶峰(3.2%),并在2027年朝着2%的通胀目标进发(图表5)。如此,高盛预期美联储年末前加息25基点后,明年上半年央行利率将维持稳定,并在下半年降息2次共50基点。
图表4:能源价格和关税对美国物价影响将遂步消退
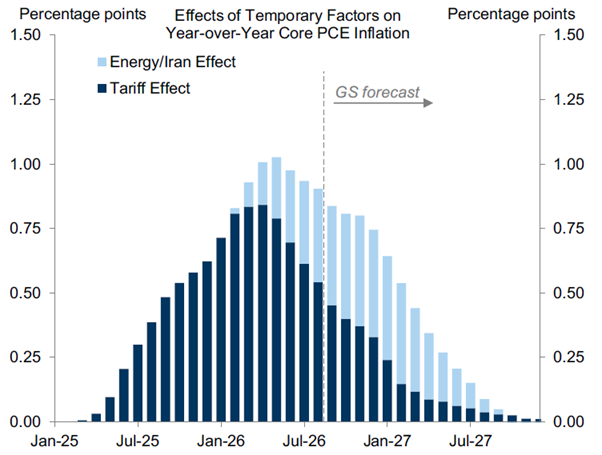
资料来源:高盛
图表5:美国Core PCE将继续回落
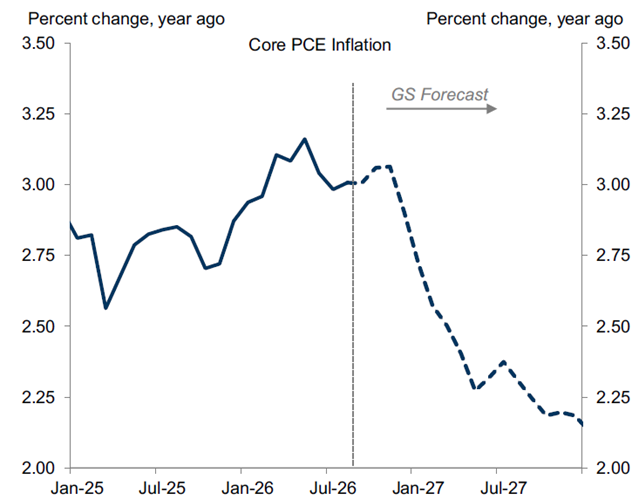
资料来源:高盛
市场对美联储利率政策的分歧主要源自特朗普的关税政策以及中东地缘政治/油价的不确定性。根据研究机构Pew Research的调查,美国居民目前最为关注通胀和物价压力。如此,我们预期特朗普政府对进一步加征关税将保持谨慎,而去年开始实施的对等关税引发的基数效应,将在今年末开始遂步消退。
美伊战争进展仍不明确,特朗普对伊朗的军事行动口径不一。布伦特油价自今年3月战争开始后迅速攀升,除了在6-8月间曾回撤至每桶90美元以下,其余时段均在90-120美元间震荡。若油价维持现区间,其对通胀的基数效应将在明年3月遂渐消退。结合以上两项因素,我们预测明年2季度美国通胀压力将开始减弱,美联储政策利率仍将High for Longer,但不会实施非常积极的紧缩措施。
AT1债券收益率吸引
美元投资级或高收益类的信贷利差近期有所扩大,主因市场忧虑科技板块近月急增的发债规模。截止11月4日,美国投资级企业今年已经发行总值18,600亿美元债券,而亚马逊、谷歌、Meta、微软和甲骨文5家的发行额已达3,707亿美元,约占整体投资级发行量20%,规模庞大。叠加部分高收益发行商(如CoreWeave)的现金缺口为投资人关注,导致整体债市的信贷利差近月开始扩大。但是,过去18年的量化宽松政策(QE)导致资金大量涌入债券市场,驱使债券交易在高估值水平。目前,投资级的估值仍然昂贵。
AT1板块估信贷利差近月跟随整体债市提升,并与投资级类似,估值仍然略为昂贵。但是,银行板块不受市场对AI资本开支忧虑以及中东地缘政治因素牵连,绝对收益率约为6.7%,具有吸引力。此外,AT1板块受利率因素影响并不显著,整体久期约3.6年,利率敏感度较低。我们认为大型银行发行的中短端久期AT1债券依然能够为投资人提供较高的绝对收益率,而利率和违约风险可控,为我们目前建议配置债市的工具之一。