简体中文


- 市场洞察
法国风险外溢,欧元仍承压
 2026.10.13
欧元近期走弱不仅受到美元走强的压制,也反映了法国政治与财政风险向其他欧债及银行板块的扩散。尽管利差指向的EURUSD合理估值在1.12附近,但风险若持续发酵,汇价仍可能跌破1.10,短期维持偏空判断。同时,警惕避险需求推动瑞郎走强,暂不建议新建或加仓瑞郎融资套息交易,已有盈利仓位宜适度降低敞口、锁定部分收益。
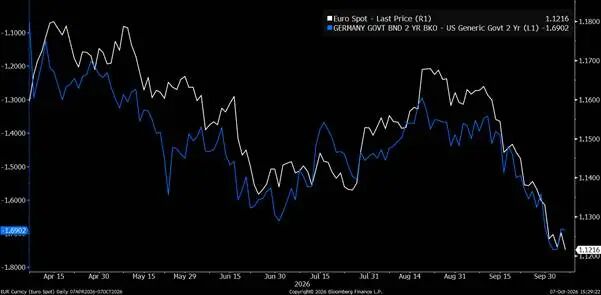
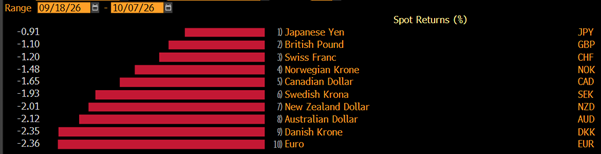
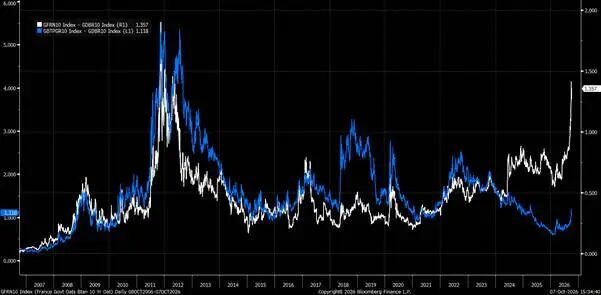
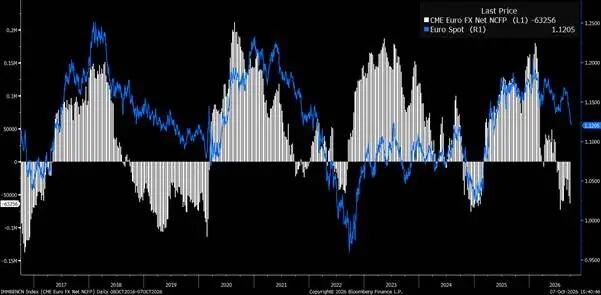
9月上旬以来,EURUSD持续走弱,既受到美元走强的压制,也面临欧元自身的尾部风险。一方面,美伊冲突、油价上涨、美联储的鹰派立场以及美债收益率持续攀升,共同推动美元走高,令主要非美货币普遍承压。另一方面,欧元同期跌幅明显大于其他主要非美货币,反映出市场对法国政治与财政风险及其外溢效应的担忧。10月1日,法国政府公布2027年预算草案,确认540亿欧元的节支计划,旨在降低财政赤字。然而,财政整顿方案并未消除市场疑虑。尽管法国财政赤字问题并非新近出现,但在全球长债收益率上升的背景下,市场对其财政可持续性的担忧进一步加深。与此同时,日本政府养老基金(GPIF)可能增配日债、减持海外债券的消息,也加剧了市场对海外债券需求减弱的担忧。在这些因素共同作用下,欧元于10月1日大幅下跌。单一成员国的财政压力未必会演变为欧元层面的系统性风险,关键在于其是否向其他市场扩散。目前,主权利差和信用利差的变化表明,法国风险正向其他欧债及欧洲银行板块外溢,对欧元形成额外压力。在美元走强与区域风险上升的双重影响下,EURUSD已跌至1.12附近,CFTC欧元净空头头寸也升至2020年3月以来的较高水平。
图表一:9月以来,EURUSD不断承压
资料来源:Bloomberg
图表二:9月FOMC以来,主要非美货币普遍承压,但EURUSD的下跌幅度最大
资料来源:Bloomberg
图表三:法国财政风险已经扩散至其他欧债,意大利与德国国债利差也有所扩大
资料来源:Bloomberg
图表四:CFTC欧元净空头头寸已来到5年以来的高位
资料来源:Bloomberg
短期来看,利差走势所指向的EURUSD合理估值似乎在1.12附近,但法国政治与财政风险仍构成重要的下行隐患。在全球长债收益率上升的背景下,法国财政问题的负面影响正向外扩散。如前所述,法国国债的压力已波及意大利国债,甚至欧洲银行板块。若这一负面溢出持续发酵,不排除EURUSD跌破1.10的可能;在极端情景下,汇价可能较1.12附近进一步下跌约5%。在最不利的情景下,欧元可能面临双重压力:一方面,主权利差扩大、区域信用风险上升,促使投资者降低对欧元区资产的配置;另一方面,债券收益率上升带来的金融条件收紧,可能推动市场下调对欧央行加息的预期,甚至开始交易加息周期放缓或暂停。目前,欧央行加息预期虽略有回落,但市场仍预计未来一年加息约三次,表明上述风险尚未得到充分定价。
不过,法国方面近期释放的财政整顿信号,暂时缓解了市场压力。本周以来,法国政府与勒庞密集提出削减财政赤字的方案:前者计划将明年赤字率控制在GDP的5%以内;后者拟削减逾1400亿欧元支出,并在2032年前将赤字率降至2.2%。受此影响,法国十年期国债收益率和法德利差均有所回落。但方案能否落地仍存在不确定性,预算案短期内也面临议会阻力。因此,法国财政与债市风险只是暂时缓和,并未消退。若后续财政整顿进展不及预期,市场对法国政治与财政状况的担忧再度升温,并进一步向其他市场扩散,影响可能不仅限于欧元下跌。避险需求也可能推动瑞郎持续走强,进而触发今年以来获利的瑞郎融资套息交易平仓。10月1日的市场表现已体现出这一风险:EURCHF明显下跌,瑞郎因避险需求跳涨(这也是我们此前在以瑞郎为融资货币的套息交易中,避免选择欧元作为投资端货币的重要原因),USDCHF和AUDCHF也同步走低。
综合来看,尽管利差对应的EURUSD合理估值仍在1.12附近,但政治与财政风险可能推动汇价偏离这一水平。因此,短期内我们维持对欧元的偏空判断,并暂不建议新建或加仓以瑞郎为融资货币的套息交易;对于此前已积累一定收益的存量仓位,则倾向于适度降低敞口、锁定部分收益,以应对瑞郎避险走强及套息交易集中平仓的风险。